过去一年多,和社保有关的消息一条接一条。
自愿放弃社保的承诺书,法院不认了;企业欠缴社保,处罚尺度即将全国统一;延迟退休正式落地;城乡居民基础养老金又涨了 20 元。
单看每一条,都是技术性调整;放在一起,方向很清楚:该缴的钱要缴上来,该参保的人要拉进来,该退休的时间往后挪。这些调整最后都会落到每个人的缴费、退休时间和养老金上。
很多人问,为什么突然抓得这么紧?
一种解释是,池子没钱了,开始收割;另一种解释是,国家在替普通人兜底。两种说法都抓住了一部分,也都漏掉了更重要的变量:人口结构变了,池子的进水口和出水口变了。
抓社保的信号,已经连成一条线
2025 年 9 月 1 日,最高人民法院劳动争议司法解释(二)施行。
第十九条写得很直接:用人单位与劳动者约定不缴社保,或者劳动者承诺不缴社保,一律无效。劳动者可以据此解除劳动合同,并要求经济补偿;企业补缴之后,还可以要求员工返还此前发放的社保补贴。
这条规定堵住了一个存在很久的口子。过去,一些企业把社保折成现金发给员工,再让员工签一张“自愿放弃”的承诺书。员工当月多拿几百块,企业省下更大一笔,看起来是双方同意,实际上是把未来的风险转移给了个人。
《全国税务行政处罚裁量基准(2026 年版)》将于 2026 年 11 月 1 日起施行。社保费第一次被纳入全国统一的税务行政处罚裁量体系。
用人单位不缴或者少缴社保,经税务机关责令限期缴纳,逾期仍不缴纳的,处欠缴数额一倍以上三倍以下罚款。欠缴期间,还要按日加收万分之五的滞纳金。
这里有一个容易被忽略的顺序:先责令补缴,逾期不缴,才进入罚款。制度把“补缴”放在前面,而不是“查到就罚”。
对在责令期限内补缴的企业,这是一次改正机会;对长期拖着不缴的企业,全国统一的尺度让“换个地方就能少罚”的空间变小了。
同一条线上,还有几个动作。
2025 年 1 月 1 日起,渐进式延迟退休开始实施。男职工的法定退休年龄从 60 岁逐步延迟到 63 岁,女职工从 50 岁、55 岁分别延迟到 55 岁、58 岁。职工可以自愿选择弹性提前或者弹性延迟退休,提前和延迟的时间都不超过 3 年。
最低缴费年限也在变。2025 年到 2029 年退休,最低缴费年限仍然是 15 年;从 2030 年起,每年提高 6 个月,逐步提高到 20 年。
2026 年,城乡居民基础养老金的全国基础标准从每人每月 143 元提高到 163 元,增加 20 元。
灵活就业人员在就业地参加职工养老保险的户籍限制,政策上已经放开,各地落地进度不同。新就业形态人员的职业伤害保障试点,从 2026 年 7 月起推开到全国。
把这些动作放在一起,能看到四个方向同时用力:扩大覆盖面,提高征缴率,延迟领取,托住底线。
为什么偏偏是现在:池子的现金流变了
要理解这件事,先要理解养老金池子怎么运转。
它不是把每个人交的钱存进一个私人账户,等退休了再按月返还。
更接近的方式是:正在工作的人缴费,支付已经退休的人;等这一代人退休,再由下一代人缴费。个人账户里有一笔记账,但实际发到手里的钱,来自当期缴费和财政补贴。
这就是现收现付加部分积累,也就是常说的统账结合。它的稳定,依赖两个数字:交钱的人有多少,领钱的人有多少。
2025 年末,全国 60 岁及以上人口 3.23 亿,占总人口的 23.0%;65 岁及以上人口 2.24 亿,占 15.9%;65 岁及以上老年人口抚养比达到 23.1%。换成更直白的话,大约每四个多劳动年龄人口,要对应一位 65 岁以上的老人。
职工养老保险的压力更集中。2025 年末,参保职工约 3.95 亿人,离退休人员约 1.52 亿人,名义抚养比大约 2.59 比 1。这个数字是名义的,参保职工里包含中断缴费的人,实际缴费的人更少。
但账面上并不是没有钱。2025 年,全国基本养老保险基金收入 8.87 万亿元,支出 7.74 万亿元,年末累计结余 9.85 万亿元。其中,城镇职工基本养老保险基金收入 7.92 万亿元,支出 7.12 万亿元,累计结余 7.87 万亿元。
所以,“池子明天就见底”的说法不准确。当期还在收大于支,账上也有结余。
问题在斜率。退休人数每年都在增加,缴费人数的增长却在放缓;结余是缓冲,不是无限。过去经济高速增长、人口结构年轻,池子每年都有新水进来,跑冒滴漏可以容忍;当增量收窄,征缴就从“可以商量”变成“必须查”。
这跟道德无关,是现金流约束。
扩面的重点,也不再是传统的单位职工。全国灵活就业人员已经超过 2 亿,新就业形态劳动者约 8400 万。
他们中的很多人,过去只能参加保障水平更低的居民养老保险,或者干脆不参保。放开户籍限制、允许在就业地参保、推出职业伤害保障,都是把这个缺口补上。
还有一层变化,来自技术。AI 和自动化提高了效率,但不会自动多出一个缴费的人。如果效率提升集中在少数人身上,缴费基数就很难随着产出同步扩大。这不是今天就能算清的账,但它会让“扩面”变得更紧迫。
扩面、征缴、延迟,三条线都在收紧;托底,则交给财政补贴和居民基础养老金。
三个池子,三种退休生活
同样是退休,不同人拿到的钱,差距可能以倍计。
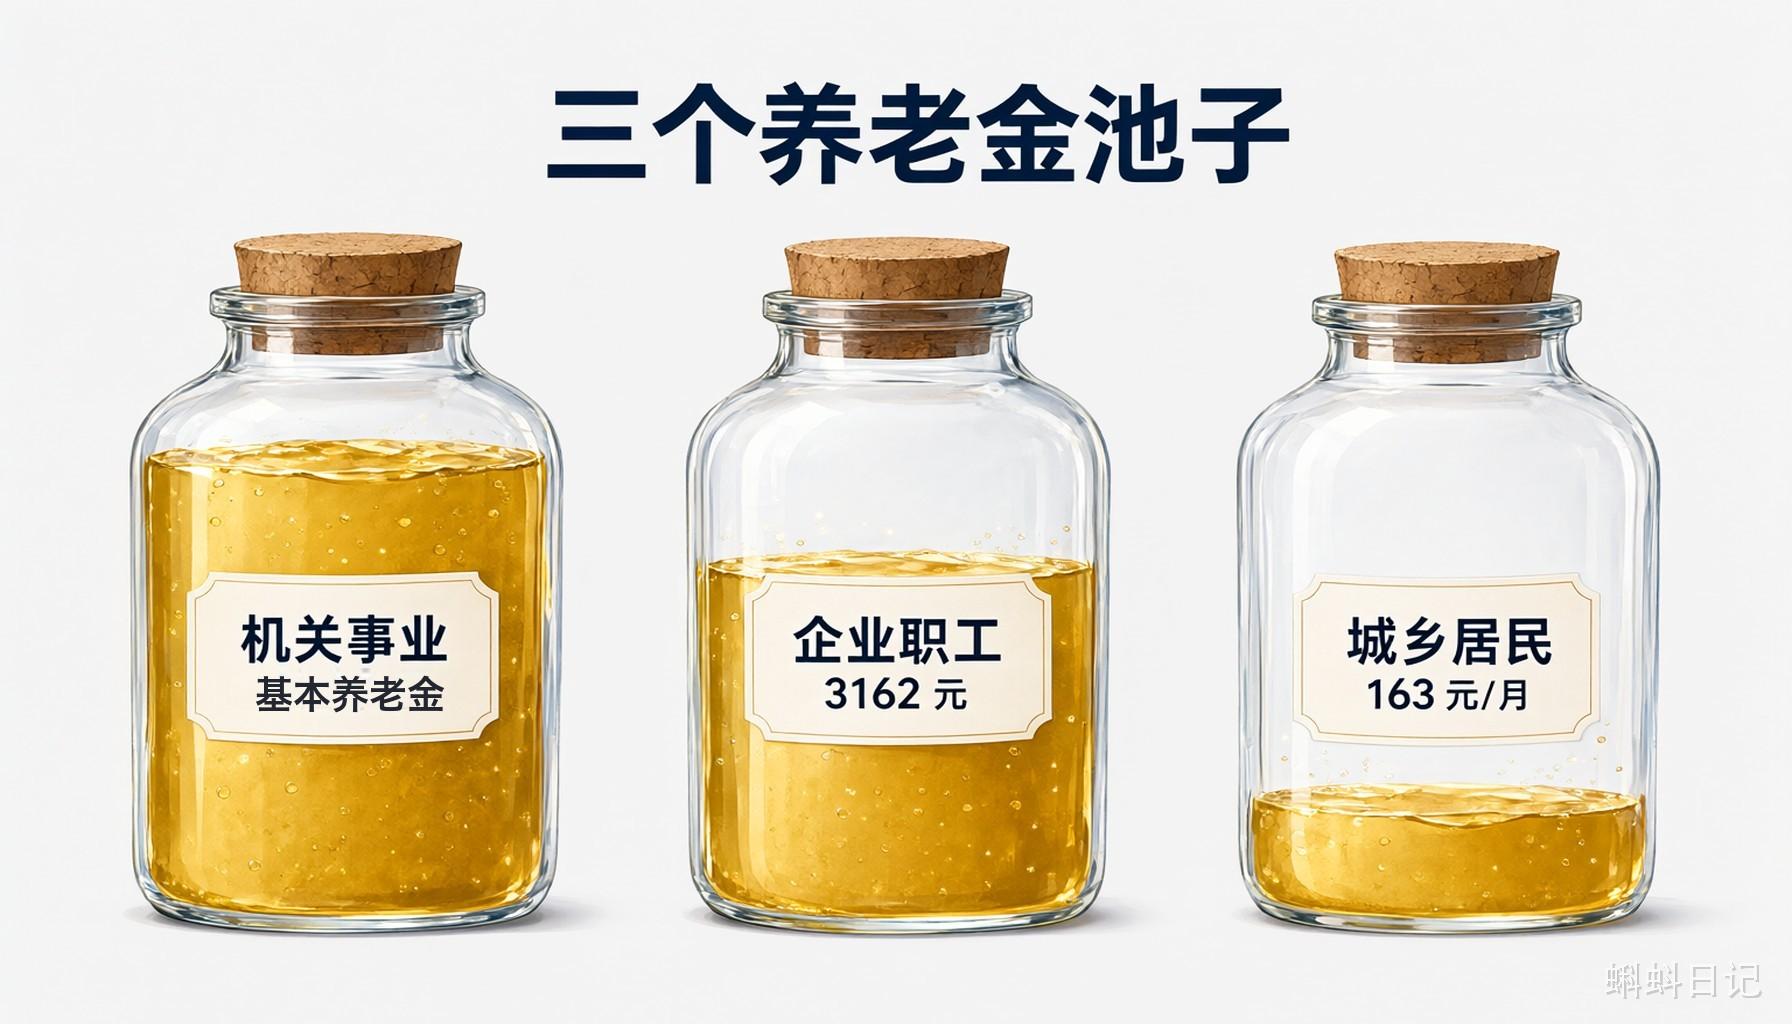
机关事业单位、企业职工、城乡居民,对应三个不同的养老金池子。2014 年机关事业单位养老保险制度改革后,制度层面已经并轨,但历史形成的待遇差距,不会因为并轨就立刻消失。
企业退休人员的月人均基本养老金,2023 年是 3162 元,此后几年连续上调,目前平均水平在三千多元。
城乡居民基础养老金的全国基础标准,2026 年是 163 元;加上地方财政的加发,不少地区在两百到三百元之间,少数地区更高。机关事业单位退休人员的平均水平明显更高,具体数额各地不同。
这三个数字放在一起,就能理解很多现象。
为什么有的老人退休后还能旅游、帮子女付首付,有的老人七十多岁还在打零工?不只是年轻时努力不努力,还在于他们在哪个池子里,缴了多少年,按什么基数缴。
为什么银发经济喊了几年,跑出规模的项目不多?因为需求不等于购买力。老人变老了,不代表老人变有钱了。养老院、社区食堂、适老化改造,看起来是面向老人的生意,实际付钱的却往往是财政补贴、子女,或者政府订单。
老人只是变老了,不是发财了。
这句话不好听,但它解释了很多“银发风口”为什么落不了地。一个月两三百元的养老金,先要覆盖吃饭、水电和药费,很难再支撑一张几千元的养老床位。
对个人来说,这意味着两个问题要分开看。第一个问题是“有没有社保”,第二个问题是“是哪一种社保、缴了多少”。只回答第一个,很容易高估自己的退休生活。
延迟退休之后,个人的账怎么算
延迟退休落地后,退休从一个固定日期,变成了一个区间。
以男职工为例,法定退休年龄从 60 岁逐步延迟到 63 岁;女职工从 50 岁、55 岁分别延迟到 55 岁、58 岁。
达到最低缴费年限后,可以自愿选择弹性提前退休,提前时间不超过 3 年,但不能低于原来的法定退休年龄。也可以和单位协商,弹性延迟退休,延迟时间不超过 3 年。
最低缴费年限的变化,更值得年轻人注意。2025 年到 2029 年退休,仍然是 15 年;2030 年起,每年提高 6 个月,逐步提高到 20 年。对 80 后、90 后来说,“缴满 15 年就停”这个策略,到退休时可能已经不够用了。

断缴的代价,也比很多人想得大。养老保险断缴不会把已缴年限清零,但会拉低累计年限,影响基础养老金和个人账户。
如果到退休年龄还没缴够规定年限,就不能按月领取,只能延长缴费、转入居民养老保险,或者终止职工养老保险关系。第三种,通常不是好选择。
还有几个变量,会直接影响退休后的收入:缴费基数、缴费年限、退休地的社会平均工资。多缴多得、长缴多得,计算公式就是这么定的。
基本养老保险之外,还有两个支柱。
第二支柱是企业年金和职业年金。机关事业单位有职业年金,覆盖比较完整。企业年金主要落在部分国企和大型民企,截至 2026 年 6 月底,参加职工约 3405 万人,占城镇就业人员的比例不高。如果你在普通民企,大概率没有这一支柱。
第三支柱是个人养老金。2024 年 12 月 15 日起在全国实施,每年缴费上限 1.2 万元,可以享受个人所得税税前扣除,领取时按 3% 单独计税。到 2026 年 8 月末,参加人数达到 1.1 亿,实际缴费人数 5800 万,累计缴费 4520 亿元。
参加不等于缴存。个人养老金适合收入有结余、希望强制储蓄、并且能享受税收优惠的人。如果每月现金流紧张,先把基本社保缴连续,比开一个账户更实际。
养老不能只押一个池子
有一种说法:过去家庭的核心资产是房子,以后要看家里有几个人能拿到高额养老金。
这句话有一半是对的。对普通家庭来说,稳定、按月到账的现金流,确实比一套不好变现的房子更能托住晚年。但它也有一个前提:制度持续、缴费年限够、你所在的池子待遇不低。
养老金不是无风险资产。制度会调整,地区之间有差异,长寿会带来更长的支出期,失能照护更是一笔大额开销。把全部安全感押在一份养老金上,和把全部安全感押在一套房子上,都会让晚年受制于单一资产的表现。
更稳的做法,是分四层准备。
第一层,基本社保,负责底线。第二层,企业年金或职业年金,有就更好,没有也不必强求。
第三层,个人养老金、商业保险、存款和低风险投资,负责补充现金流。第四层,健康和照护安排,负责应对那些养老金覆盖不了的大额支出。
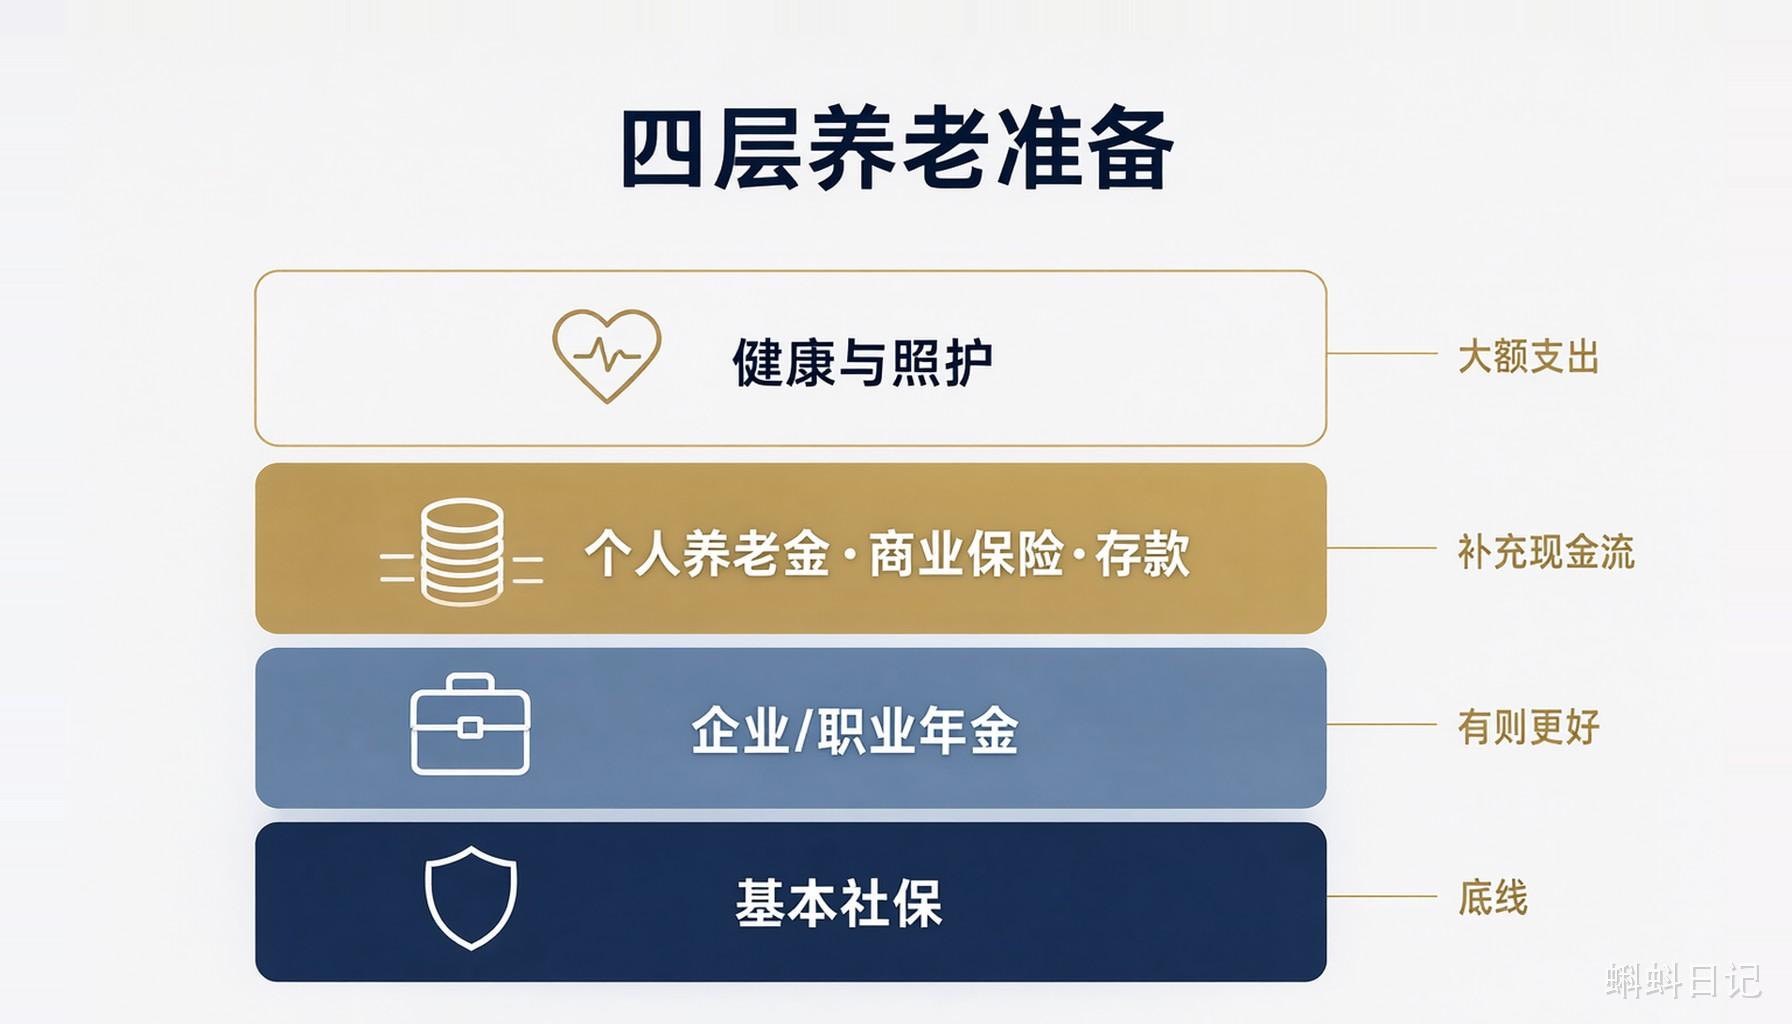
第四层容易被忽略,却往往决定晚年的质量。一次失能,护理费用可能远超日常开销。长期护理保险还在试点,各地政策不同;适老化改造、社区助餐、上门护理,也需要提前了解。
房子和养老金,也不是替代关系。房子可以提供居住,急用时也能变现,只是未必能按预期价格快速卖出;养老金可以提供每月现金流,但很难覆盖一次大额照护。两者搭配,比二选一更稳。
还要提醒一类风险:以“养老项目”“银发理财”“养老床位返利”为名的投资。养老是长周期的事,承诺高回报、短周期回本的项目,值得先打一个问号。
钱从哪里来,合同和监管在哪里,退出机制是什么,这三个问题问清楚,再决定要不要掏钱。
普通人现在能做的四件事
如果你工作不久,或者正处在 35 到 45 岁之间,可以先做四件事。
查一次缴费记录。通过国家社会保险公共服务平台、掌上 12333 或当地社保窗口,看清缴费基数、累计年限和断缴记录。很多人以为自己在缴,其实有些企业是按缴费下限申报的。
算一次现金流。把基本养老金、企业年金、个人养老金、存款和保险分开列,按现在的缴费水平,粗略算一算退休后每月能有多少钱。先留出六到十二个月的生活费,再谈长期投资。
做一次参保选择。灵活就业人员要在职工养老保险和居民养老保险之间做选择。收入稳定、希望提高待遇,选职工养老;收入波动大,先让缴费不断,再考虑提高档次。不要在两个城市重复参保,换城市工作记得办理转移。
安排父母和自己的照护。核对父母参加的是哪一种养老保险、缴费年限够不够、医保能不能异地结算;了解当地的长期护理保险和社区养老服务。自己这一边,把体检、运动和睡眠当成养老资产来管理。
回到开头的问题。
全国抓社保,是制度从增量时代调到存量时代:进水口要扩,漏水口要堵,出水口要往后挪。
对个人来说,危险的是只缴社保、只等退休、只押房子,不做其他准备。
这个周末,先查一次自己的缴费记录。
本文为社会保障与个人财务观察,不构成具体的投资、保险、法律或政策建议。